

家づくりでは、
「親が頭金を援助してくれる」
「土地や建物の購入資金を出してもらえる」
ということがありえます。
通常、親からまとまったお金をもらえば贈与税の対象になる可能性があります。
ただし、住宅の新築や購入などに使う資金については、一定の要件を満たせば「住宅取得等資金の贈与税の非課税」という特例が利用できるんです。
2026年現在、非課税限度額は、
- 省エネ等住宅:1,000万円
- それ以外の住宅:500万円
となっています。
みなさんこんにちは。
京都市で住まいづくりを手掛ける「あまねこう」です。家づくりにおける「贈与税」に関して簡単に説明していきます。
なお、以前の記事
『家を購入|誰の名義にしたら良いのか』では、誰がお金を出して、誰の名義にするのかという点を中心にご紹介しています。
今回は名義の話ではなく、親や祖父母から住宅資金をもらう場合の非課税制度に絞ってお話しいたします。
住宅取得等資金の非課税制度とは?

2024年1月1日から2026年12月31日までの間に、父母や祖父母などの直系尊属から、住宅の新築・取得・増改築などに使うお金の贈与を受けた場合、一定の要件を満たせば贈与税が非課税になる制度です。
| 住宅の種類 | 非課税限度額 |
|---|---|
| 省エネ等住宅 | 1,000万円 |
| それ以外の住宅 | 500万円 |
ここでいう「省エネ等住宅」は、一定の省エネ性能、耐震性能、バリアフリー性能などを満たし、住宅性能証明書などで確認できる住宅です。
「性能の良い家だから対象だろう」と判断せず、利用を考えている場合は、建築会社に確認するようにしてください。
父と母からもらえば2,000万円まで非課税?
ここは間違えやすいところです。
非課税限度額は、お金をくれた人ごとではなく、贈与を受ける人ごとに決まります。
例えば、省エネ等住宅を建てる人が、
父から600万円
母から600万円
合計1,200万円を受け取ったとしても、1,200万円すべてがこの制度で非課税になるわけではありません。
住宅取得等資金の非課税限度額は、その人について最大1,000万円です。
義理の親からもらった場合は?
この制度の対象になるのは、自分の父母や祖父母などの「直系尊属」です。
例えば夫が、妻の父親から住宅資金を直接もらった場合、妻の父親は夫の直系尊属ではありません。
そのため、原則としてこの非課税制度は利用できません。配偶者の親からの贈与は対象外となります。
夫婦双方の親から援助を受ける場合は、誰から誰へお金を渡すのか、ということを確認しておきましょう。
住宅ローンを返すためのお金とは違う

住宅取得等資金とは、その名のとおり、住宅を新築・取得・増改築するために使う資金です。
そのため、
「家を買ったあと、親から1,000万円をもらって住宅ローンを返済する」
というケースを、住宅購入時に1,000万円の援助を受ける場合と同じようには考えないようにしてください。
資金援助を予定しているのであれば、いつ受け取るのか、何に使うのかも大切になるわけです。
110万円の基礎控除と組み合わせられる場合もある

贈与税には、暦年課税の場合、年間110万円の基礎控除があります。
例えば省エネ等住宅を取得する人が、親から1,100万円の住宅取得資金を受け取った場合、
1,000万円
→ 住宅取得等資金の非課税
残り100万円
→ 暦年課税の基礎控除の範囲内
となるケースがあります。
ただし、その年にほかの贈与を受けていれば、それも含めて判断する必要があります。
また、相続時精算課税を選択し、住宅取得等資金の非課税制度と組み合わせる方法もあります。国税庁では、要件を満たせば両制度を併用できるとしています。
相続時精算課税は将来の相続に関係するので、単純に「非課税額を増やせる制度」とは考えない方がよいと思います。
非課税でも申告は必要
ここは特に注意したいところです。
住宅取得等資金の非課税制度は、
「税金がかからないから、何もしなくていい」
という制度ではありません。
特例を利用するためには、必要書類を添えて贈与税の申告を行う必要があります。
せっかく要件を満たしていても、必要な手続きをしていなければ特例を受けられない可能性があります。
親からの援助は、振り込んでもらう前に整理する
家づくりの打ち合わせをしていると、
「親が500万円出してくれることになった」
「土地の購入資金を援助してもらえる」
と、途中で資金計画が変わることがあります。
そんなときは、すぐにお金を動かすのではなく、
- 誰から誰へ贈与するのか
- いくら受け取るのか
- 住宅が省エネ等住宅に該当するのか
- いつ受け取るのか
- 何の支払いに使うのか
- どの申告が必要なのか
これらを先に整理しておくことをおすすめします。
住宅資金の贈与は、金額が大きくなりやすい分、あとから修正しにくい部分でもあ
資金援助の話が出た時点で住宅会社にも伝え、必要に応じて税務署や税理士に確認しながら進める方が安心です。
また、資金を出した人と住宅の名義・持分との関係については、冒頭で紹介した『家を購入|誰の名義にしたら良いのか』で詳しくご紹介しています。
※本記事は2026年9月時点の制度をもとにした一般的な解説です。住宅取得等資金の非課税制度には、受贈者や住宅、居住時期などについて複数の適用要件があります。個別のケースについては税務署または税理士へご確認ください。
京都市で家を建てるなら
地元の工務店へ
京都での家づくりには、少し気をつけておきたい地域特有の事情があります。
たとえば「景観条例」に代表される独自のルールや、道幅が狭く土地の形が複雑な場所が多いことなど、他の地域とは少し異なる条件があるためです。
そうした背景をふまえると、地元での経験が豊富で、京都の家づくりに慣れている工務店を選ぶことが、安心につながるポイントになってきます。
土地や法規制に合わせたご提案や、現場でのスムーズな対応など、地域をよく知る工務店だからこそできることがあります。
この記事を書いた人
中川 高士
中川 高士(あまねこう代表)
大手ハウスメーカーから地域ビルダー、小規模工務店まで30年以上の建築経験を持つ。
営業から現場管理まで一貫して携わり、現在は京都で自然素材を活かした住まいづくりを提案。
10年後に「この家でよかった」
と思える暮らしが増えることで、地域が豊かになることを目指す。
【保有資格・公的な役職】
・建築物石綿(アスベスト)含有建材調査者
・愛犬家住宅コーディネーター
・ホウ酸施工管理技士
・空気測定士
・向日市固定資産評価審査委員会委員
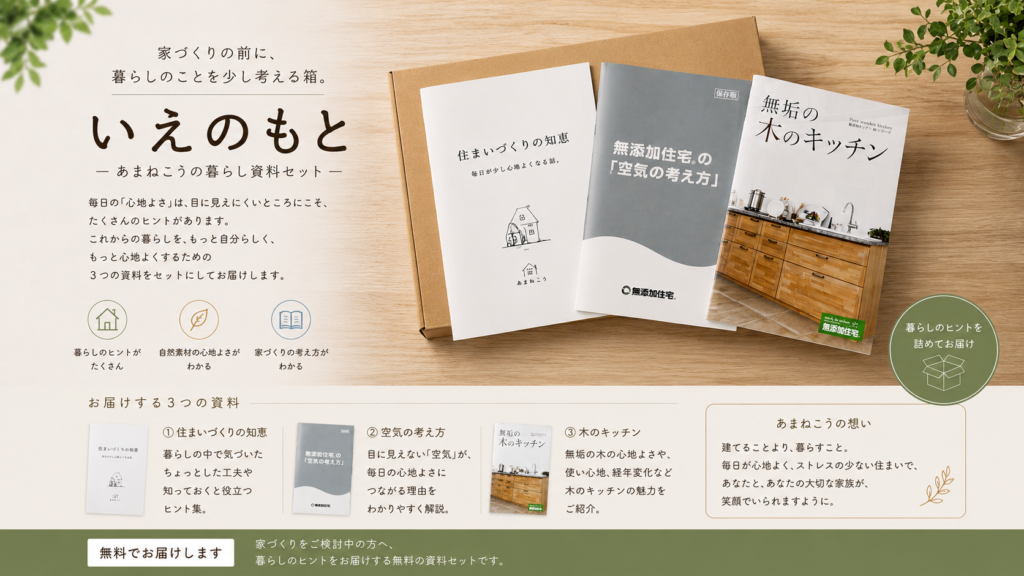
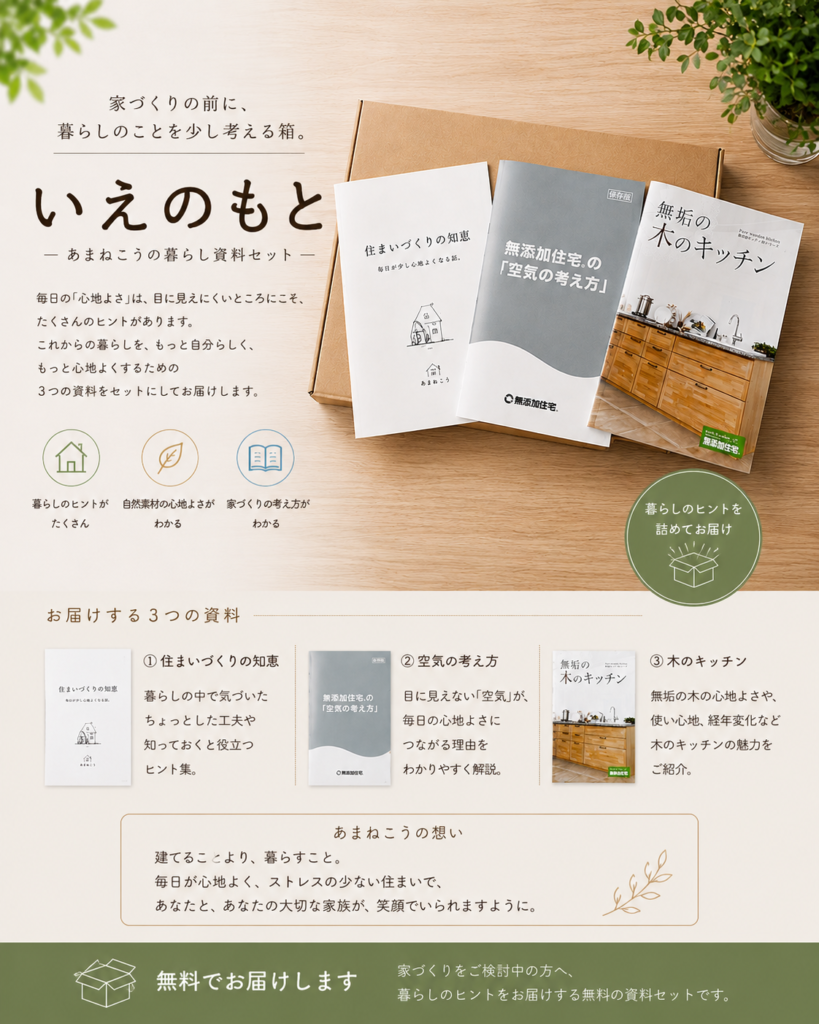
住まいづくりを整理する無料資料
「いえのもと」
情報が多すぎて迷いませんか?
「どんな家を建てるか」より、
まずは「どんな暮らしをしたいか」。
そんな考え方を整理するための
無料資料セットです。
住まいづくりで悩む方へ
「何を基準に考えればいいかわからない」
そんなときは、一緒に整理してみませんか。
お気軽にご相談ください。